ભારતમાં ક્રેડિટ કાર્ડના કારણે વધ્યું દેવું
ભારતમાં ક્રેડિટ કાર્ડના કારણે વધ્યું દેવું: એક ગંભીર નાણાકીય ચિંતા

ભારતમાં ક્રેડિટ કાર્ડના કારણે વધ્યું દેવું
ભારતમાં ક્રેડિટ કાર્ડના કારણે વધ્યું દેવું
ભારતમાં ક્રેડિટ કાર્ડના દેવાનો બોજ સતત વધી રહ્યો છે, જે વ્યક્તિગત નાણાકીય સ્થિતિ અને એકંદર આર્થિક સ્વાસ્થ્ય બંને માટે ચિંતાનો વિષય બન્યો છે. તાજેતરના અહેવાલો દર્શાવે છે કે 91 થી 360 દિવસની અવધિ માટે બાકી ક્રેડિટ કાર્ડ ચુકવણીઓમાં નોંધપાત્ર વધારો થયો છે, જે એક મોટો પડકાર ઉભો કરી રહ્યો છે.
આંકડા શું કહે છે?
માર્ચ 2024માં ₹23,475.6 કરોડની સરખામણીમાં માર્ચ 2025 સુધીમાં 91 થી 360 દિવસ માટે બાકી ક્રેડિટ કાર્ડ ચુકવણીઓ 44.34% ના આશ્ચર્યજનક વધારા સાથે ₹33,886.5 કરોડ પર પહોંચી ગઈ છે. આ એક વર્ષમાં આશરે ₹10,410.9 કરોડનો વધારો દર્શાવે છે. આ એવી રકમ છે જે ત્રણ મહિનાથી વધુ સમયથી ચૂકવવામાં આવી નથી, અને બેંકિંગ નિયમો અનુસાર તેને "નોન-પર્ફોર્મિંગ એસેટ્સ" (NPA) અથવા ખરાબ દેવું ગણવામાં આવે છે.
CRIF હાઈ માર્ક, જે RBI-નોંધાયેલ ક્રેડિટ બ્યુરો છે, તેના રિપોર્ટમાં આ માહિતી સામે આવી છે, જે ભારતીય ક્રેડિટ બજારની વાસ્તવિકતા દર્શાવે છે.
સૌથી વધુ તણાવ: 91-180 દિવસનું બાકી સેગમેન્ટ
આ મુદતવીતી સેગમેન્ટમાં બાકી રકમ ગયા વર્ષના ₹20,872.6 કરોડથી વધીને ₹29,983.6 કરોડ થઈ ગઈ છે. આ રકમ માર્ચ 2023ના સ્તરથી લગભગ બમણી થઈ ગઈ છે. આ આંકડા ફક્ત ધિરાણ પર વધતી જતી નિર્ભરતા જ નહીં, પરંતુ સમયસર ચુકવણી કરવામાં વધતી જતી અસમર્થતા અથવા અનિચ્છાને પણ દર્શાવે છે.
"પોર્ટફોલિયો એટ રિસ્ક" (PAR) માં વધારો
CRIF હાઈ માર્ક રિપોર્ટમાં "પોર્ટફોલિયો એટ રિસ્ક" (PAR) તરીકે ઓળખાતો અન્ય એક ચિંતાજનક આંકડો સામે આવ્યો છે, જે દર્શાવે છે કે ક્રેડિટ કાર્ડનું કેટલું દેવું જોખમમાં છે. માર્ચ 2025માં 91-180 દિવસના લેણાં માટે PAR 6.9% થી વધીને 8.2% થયો. તેવી જ રીતે, 181-360 દિવસના PAR બાકી રકમ 0.9% થી વધીને 1.1% થઈ ગઈ છે, જે 2023માં 0.7% હતી. આ આંકડા સ્પષ્ટપણે સૂચવે છે કે ક્રેડિટ કાર્ડનું દેવું લાંબા સમય સુધી ચૂકવવામાં આવ્યું નથી, જે ભવિષ્યમાં મોટી સમસ્યાઓ સર્જી શકે છે.
ક્રેડિટ કાર્ડનો વધતો ઉપયોગ: બેધારી તલવાર
દેશભરમાં ક્રેડિટ કાર્ડના લેણાંમાં વધારો તેના ઉપયોગમાં વધારા સાથે ગાઢ રીતે સંકળાયેલો છે. માર્ચ 2025 સુધીમાં ક્રેડિટ કાર્ડ ટ્રાન્ઝેક્શન મૂલ્ય ₹21.09 લાખ કરોડ સુધી પહોંચી ગયું છે, જે ગયા વર્ષે ₹18.31 લાખ કરોડ હતું – એટલે કે તેમાં લગભગ 15% નો વધારો થયો છે. RBIના ડેટા અનુસાર, ક્રેડિટ કાર્ડની સંખ્યામાં પણ ઝડપથી વધારો થયો છે. મે 2025માં દેશમાં 11.11 કરોડ સક્રિય ક્રેડિટ કાર્ડ હતા, જે મે 2024માં 10.33 કરોડ હતા.
ક્રેડિટ કાર્ડના ઉપયોગમાં વધારો થવાના કારણો
બેંકો અને ફિનટેક કંપનીઓએ ક્રેડિટ કાર્ડનો ભારે પ્રચાર કર્યો છે, જેમાં આકર્ષક ઓફર્સનો સમાવેશ થાય છે. ગ્રાહકોને કેશબેક રિવોર્ડ્સ, ટ્રાવેલ બેનિફિટ્સ, વ્યાજમુક્ત EMI અને એરપોર્ટ લાઉન્જ એક્સેસ જેવા લાભો બતાવવામાં આવે છે. આ લાભો ગ્રાહકોને ક્રેડિટ કાર્ડનો ઉપયોગ કરવા માટે આકર્ષે છે, અને ઘણા લોકો તેનો ઉપયોગ તેમની જીવનશૈલીના ભાગ રૂપે કરે છે.
ક્રેડિટ કાર્ડ બેલેન્સ વધવાના કારણો
શહેરોમાં રહેતા ઘણા લોકો માટે, ક્રેડિટ કાર્ડ ફક્ત ચુકવણી પદ્ધતિ જ નહીં, પરંતુ તેમની જીવનશૈલીનો એક અભિન્ન ભાગ બની ગયું છે. જોકે, કાર્ડ સ્વાઇપ કરવું જેટલું સરળ છે, બિલ ચૂકવવું એટલું સરળ નથી. જો બાકી રકમ સમયસર ચૂકવવામાં ન આવે, તો વાર્ષિક વ્યાજ દર 42% થી 46% સુધી પહોંચી શકે છે. લોકો ઘણીવાર ઓફર અને પુરસ્કારો દ્વારા લલચાય છે, પરંતુ જો તેઓ સમયસર ચુકવણી ન કરે અથવા આખું બિલ સમયસર ચૂકવતા ન હોય, તો તેમનું દેવું ઝડપથી વધે છે અને એક મોટા બોજમાં ફેરવાઈ શકે છે.
બાકી લેણાંમાં વધારો: સમગ્ર નાણાકીય વ્યવસ્થા માટે ખતરો
ક્રેડિટ કાર્ડની ચૂકવણીમાં આટલો ઝડપી વધારો માત્ર સામાન્ય લોકો માટે જ નહીં, પરંતુ સમગ્ર નાણાકીય વ્યવસ્થા માટે પણ ખતરો ઉભો કરી રહ્યો છે. ક્રેડિટ કાર્ડ લોન અસુરક્ષિત ગણાય છે. વધતા ડિફોલ્ટ બેંકોની બેલેન્સ શીટને નુકસાન પહોંચાડી શકે છે અને ધિરાણના ધોરણોને વધુ કડક બનાવી શકે છે, જેનાથી ક્રેડિટ વૃદ્ધિ ધીમી પડી શકે છે. ભારતમાં વપરાશ વધારવામાં ક્રેડિટ ગ્રોથ એક મોટું પરિબળ છે. જો વપરાશ નહીં વધે, તો આપણી અર્થવ્યવસ્થા પણ ઝડપથી વિકાસ પામશે નહીં.
ક્રેડિટ કાર્ડ ગ્રાહકો પર શું અસર પડશે?ગ્રાહકો માટે આની સીધી અસર ક્રેડિટ સ્કોર પર પડે છે. જો તમે બિલ ચૂકવશો નહીં, તો ક્રેડિટ કાર્ડ ફ્રીઝ થઈ શકે છે અને તમારા ક્રેડિટ સ્કોરને ગંભીર નુકસાન થઈ શકે છે. આનાથી ભવિષ્યમાં લોન મેળવવી અત્યંત મુશ્કેલ બને છે. વધુમાં, બેંકો તમારા કેસને કલેક્શન એજન્સીઓને સોંપી શકે છે, જે સતત ફોન કોલ્સ કરીને અને દબાણ કરીને પૈસા વસૂલવાનો પ્રયાસ કરે છે, જે માનસિક તણાવનું કારણ બની શકે છે.
ક્રેડિટ કાર્ડનો ઉપયોગ કરતી વખતે સાવચેતી રાખવી અને સમયસર ચુકવણી કરવી એ નાણાકીય સ્વાસ્થ્ય જાળવી રાખવા માટે અત્યંત મહત્ત્વપૂર્ણ છે.
તાજા અપડેટ્સ મેળવો સીધા તમારા WhatsApp પર
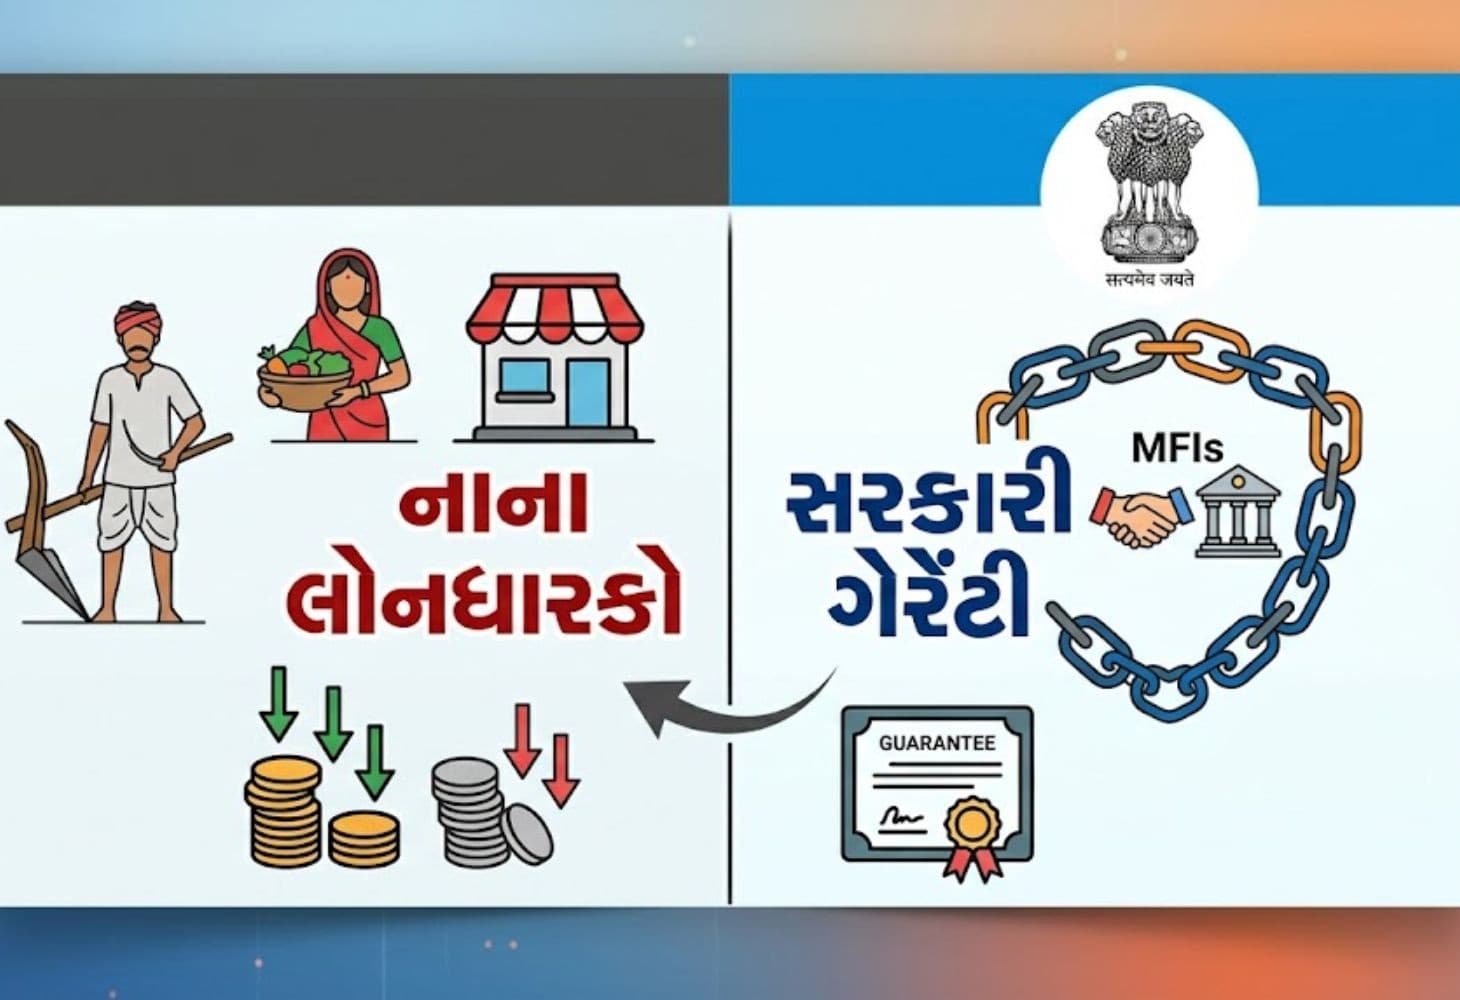
ક્રેડિટ ગેરંટી યોજના લોન્ચ; નાના માઈક્રોફાઇનાન્સ એકમોને થશે મોટો ફાયદો-લોન લેવી થશે આસાન
₹25 હજારની એક વખતની રાહત, પરંતુ અમલ અને જવાબદારી પર મોટાં સવાલ
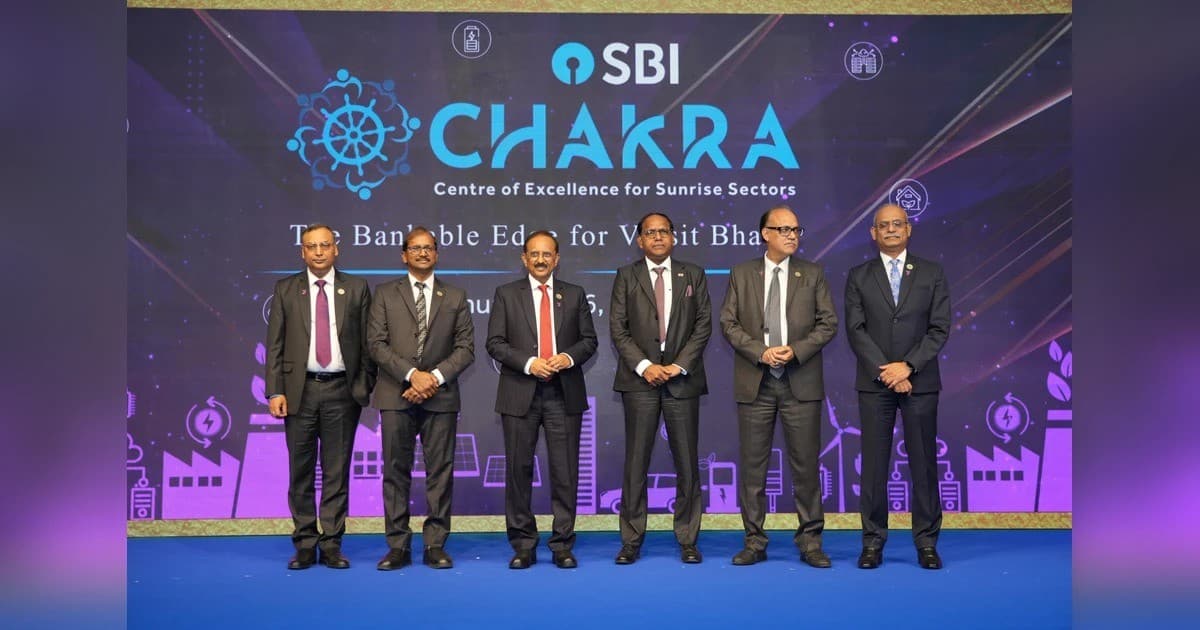
'વિકસિત ભારત ૨૦૪૭' ના વિઝનને વેગ આપવા દેશની સૌથી મોટી બેંકનું મોટું પગલું.